
Mes finances
- Évaluation
- 4,3
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
Mes finances - Captures d'écran
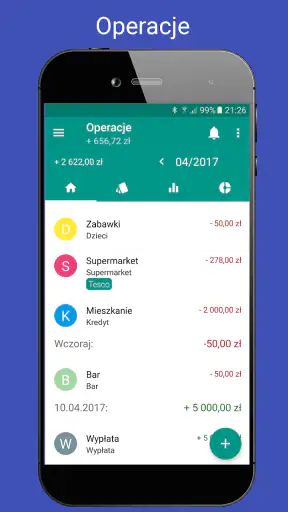
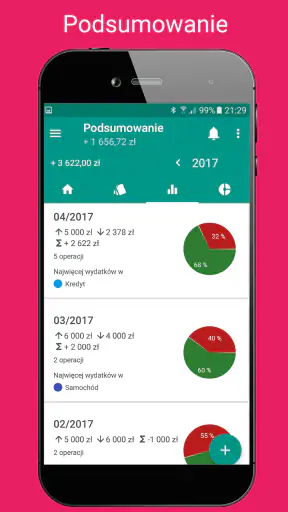
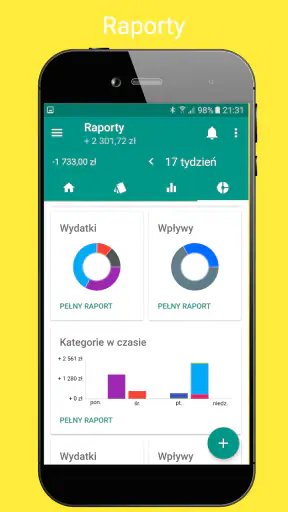
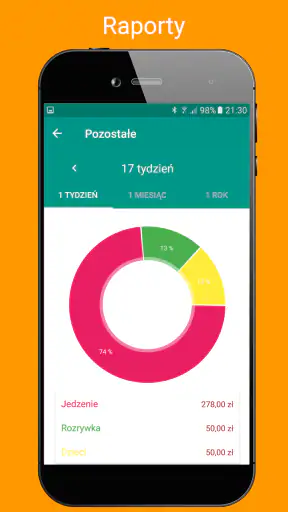
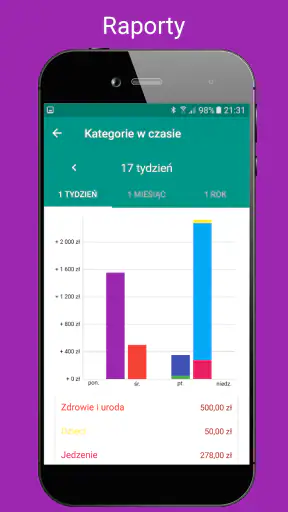
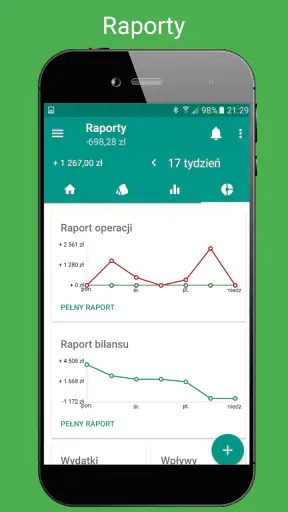
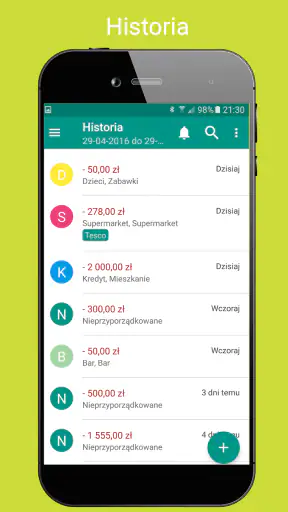
Avantages
- Interface claire pour suivre rapidement ses revenus et dépenses.
- Catégorisation pratique pour mieux comprendre ses habitudes financières.
- Ajout des opérations simple et rapide au quotidien.
- Vue d’ensemble utile pour surveiller l’évolution du budget.
- Convient aux utilisateurs qui recherchent une gestion financière sans complication.
Inconvénients
- Les fonctions avancées peuvent manquer aux utilisateurs expérimentés.
- La saisie manuelle peut devenir fastidieuse avec de nombreuses transactions.
- Les options de personnalisation semblent relativement limitées.
- Les analyses financières restent moins poussées qu’avec une application spécialisée.
- Une sauvegarde régulière est nécessaire pour éviter toute perte de données.
Mes finances - Description
- Nom de l'application
- Mes finances
- Nom du package
- com.sevencsolutions.myfinances
- Développeur
- 7C
- Catégorie
- Finance
- Dernière mise à jour
- 24 juil. 2015
- Version
- 2.12.0.160
Gérer son argent devient vite fatigant quand il faut jongler entre plusieurs comptes, des dépenses irrégulières et des relevés peu lisibles. J’ai utilisé Mes finances comme une application de suivi budgétaire au quotidien, avec une attention particulière portée à la clarté de l’écran, à la navigation et aux situations où l’on doit consulter ses chiffres rapidement. Mon impression générale est celle d’un outil simple à prendre en main, surtout pour noter ses mouvements et reprendre le contrôle de ses habitudes, mais qui demande une vraie discipline pour rester utile dans la durée.
Cette application de finance est développée par 7C et proposée gratuitement. Elle est classée PEGI 3, fonctionne à partir d’Android 5.0 et affiche une moyenne de 4,3 auprès de plus d’un million d’installations. Ces éléments donnent une idée de son public : Mes finances vise plutôt la gestion personnelle accessible que l’analyse financière réservée aux utilisateurs expérimentés. La version actuelle est 2.12.0.160, et des achats intégrés peuvent être facturés via Google Play, de 0,55 € à 19,99 €.
Une lecture des finances pensée pour rester directe
Ce que j’apprécie d’abord, c’est l’approche concrète. Au lieu de transformer le budget en tableau compliqué, l’application sert de point de repère pour enregistrer ce qui entre et ce qui sort. Cette logique convient bien à quelqu’un qui veut savoir où part son argent sans passer du temps à construire un système personnel dans un tableur.
La lisibilité dépend beaucoup de la manière dont chacun organise ses catégories et ses opérations, mais l’intérêt d’un outil dédié est évident : les informations financières sont regroupées au même endroit. Pour une personne qui se perd facilement dans des menus trop nombreux, cette concentration peut réduire la charge mentale. Je conseille toutefois de commencer avec peu de catégories. Une liste trop détaillée donne l’impression d’être précise, mais elle ralentit chaque saisie et décourage rapidement.
Dans mon usage, le meilleur moment pour enregistrer une dépense est juste après l’achat, lorsque le montant et le contexte sont encore frais. Attendre la fin de la semaine crée des trous de mémoire, surtout pour les petites dépenses. Mes finances devient alors moins un simple carnet qu’un rituel court : j’ajoute l’opération, je vérifie la catégorie et je poursuis ma journée. La régularité compte davantage que la sophistication du classement.
Une navigation adaptée aux consultations rapides
Une application financière doit répondre à une question précise en quelques secondes : combien ai-je dépensé, dans quelle catégorie, et que reste-t-il à prévoir ? Mes finances est intéressante pour ce type de consultation ponctuelle. Elle se prête mieux à des vérifications fréquentes qu’à une longue session d’analyse où l’on comparerait de nombreux indicateurs.
Cette différence est importante face au tableur. Un tableur offre une liberté presque totale, mais il faut concevoir les colonnes, les formules et les filtres. Ici, on part d’une logique déjà orientée vers les finances personnelles. Pour quelqu’un qui ne souhaite pas apprendre la mise en forme ou corriger des calculs, c’est un avantage réel. En revanche, la personne qui aime créer ses propres graphiques, automatiser des règles ou croiser de nombreux comptes risque de trouver cet environnement trop limité.
Je recommande aussi de séparer mentalement trois actions : saisir une dépense, consulter l’état du budget et corriger une erreur. Les faire toutes en même temps peut rendre la navigation confuse, surtout sur un petit écran. En pratique, une courte vérification le soir est plus confortable qu’une tentative de reconstituer tout le mois en une seule fois.
Le confort visuel et les différentes façons de consulter
Pour les utilisateurs qui ont besoin d’une lecture très nette, l’expérience dépendra de la taille d’écran, du réglage d’affichage du téléphone et de la présentation choisie par l’application. Je n’en ferais pas un outil spécialement conçu pour les besoins visuels complexes, mais son intérêt vient de son orientation vers des informations financières courantes plutôt que vers des écrans surchargés de données.
Une bonne méthode consiste à éviter de multiplier les libellés. Des catégories courtes et reconnaissables sont plus faciles à repérer qu’une description longue. « Courses », « transport » ou « logement » se lisent plus vite qu’une phrase complète. Ce choix n’est pas seulement esthétique : il aide les personnes qui ont des difficultés à maintenir leur attention ou qui consultent l’écran dans un environnement distrayant.
Je conseille de vérifier les montants dans un endroit calme avant de valider une série d’opérations. Une erreur de chiffre dans une application de budget peut fausser toute l’interprétation du mois. Les personnes ayant une vision fluctuante, une sensibilité à la lumière ou une fatigue importante gagneront à utiliser l’application par petites sessions, avec la luminosité et l’agrandissement du téléphone réglés selon leurs besoins.
Les gestes, la fatigue et les contraintes motrices
La saisie répétée est le principal point à observer pour les personnes qui ont des difficultés à toucher de petites zones, à maintenir une posture ou à effectuer des gestes précis. Enregistrer chaque dépense demande forcément une interaction manuelle. Si l’on doit entrer de nombreuses opérations, cette répétition peut devenir plus pénible qu’un suivi moins fréquent.
Pour réduire cet effort, je conseille de préparer une structure très simple et de limiter les corrections ultérieures. Une catégorie bien choisie dès le départ évite de revenir plusieurs fois sur la même opération. Il est également plus confortable de saisir les mouvements importants immédiatement, puis de réserver les petites dépenses à un moment où la main et l’attention sont disponibles.
Mes finances convient donc mieux à une personne capable d’effectuer des saisies courtes et régulières qu’à quelqu’un qui cherche une gestion entièrement automatique. Si l’utilisation d’un écran tactile est difficile, le bénéfice de l’application dépendra beaucoup des fonctions d’assistance du téléphone lui-même et de la capacité à réduire le nombre d’actions nécessaires. Je préfère être clair sur ce point : ce n’est pas une solution magique aux contraintes motrices.
Utiliser l’application dans la vraie vie
Le scénario le plus parlant est celui d’une personne qui fait ses courses après le travail. Elle paie, rentre chez elle, puis ajoute la dépense avant d’oublier le montant. Quelques jours plus tard, elle peut comparer cette sortie avec les autres achats du même type et ajuster la suite du mois. Ce fonctionnement est particulièrement utile quand les dépenses sont nombreuses mais peu élevées, car ce sont elles qui passent le plus facilement inaperçues.
Autre cas concret : un étudiant ou un jeune actif reçoit un revenu à date fixe et doit répartir son argent entre logement, transport, alimentation et loisirs. Mes finances peut servir de tableau de bord personnel, à condition de saisir aussi les dépenses en espèces et les prélèvements prévus. L’application ne remplace pas une vérification du compte bancaire ; elle aide plutôt à comprendre les habitudes et à anticiper les périodes tendues.
Pour une personne qui partage certaines dépenses avec un proche, je recommande de décider à l’avance qui enregistre quoi. Sans règle claire, les mêmes opérations peuvent être comptées deux fois ou oubliées. L’application est plus efficace lorsqu’elle reste le journal d’une seule personne, ou lorsque le couple utilise une méthode commune et très simple.
Quand l’accès dépend du contexte
La finance personnelle ne se consulte pas toujours dans des conditions idéales. On peut être dans un bus, dans une file d’attente, avec une connexion instable, une batterie faible ou une forte pression pour prendre une décision rapidement. Dans ces moments, une interface sobre a plus de valeur qu’un grand nombre d’options, mais la saisie reste une tâche qui demande de l’attention.
Je trouve préférable de ne pas enregistrer une opération importante en marchant ou dans un lieu où l’on risque de perdre sa concentration. Une mauvaise saisie peut être plus gênante qu’une note temporaire prise autrement, puis reportée au calme. Cette méthode est aussi utile aux personnes sensibles au bruit ou aux environnements très stimulants : elles peuvent conserver leur énergie pour la vérification finale.
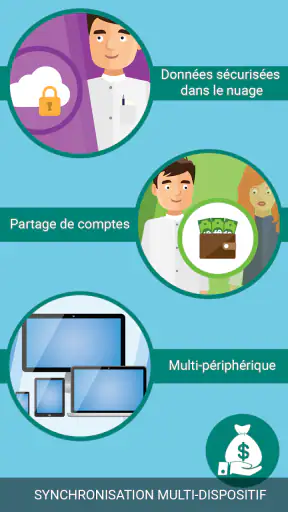
Pour les utilisateurs qui alternent entre plusieurs appareils ou qui ont besoin de partager leurs informations avec un professionnel, l’intérêt de l’application sera moins évident qu’un système conçu autour de la synchronisation et de l’exportation. Mes finances est surtout adaptée à une gestion personnelle suivie depuis le téléphone. Je la vois comme un carnet organisé, pas comme un centre financier complet.
Les limites à connaître avant de s’engager
La première limite est la dépendance à la saisie manuelle. Elle donne un contrôle direct, mais elle demande de la constance. Si vous oubliez régulièrement d’enregistrer les paiements, le résultat ne reflétera pas votre situation réelle. Dans ce cas, une application connectée automatiquement à la banque peut être plus pratique, même si elle apporte d’autres questions de confidentialité et de fiabilité.
La deuxième limite concerne les besoins avancés. Les utilisateurs qui gèrent plusieurs comptes, des revenus variables, des remboursements complexes ou une activité indépendante auront probablement besoin d’un outil plus spécialisé. Un tableur reste préférable lorsqu’il faut produire ses propres calculs, conserver une trace détaillée ou adapter chaque colonne à une méthode personnelle.
Il faut aussi accepter une part d’apprentissage. Une application gratuite peut sembler plus simple qu’un service complet, mais la qualité du suivi dépend surtout de la manière dont on la configure. Je conseille de tester une organisation pendant quelques jours avant de créer trop de catégories. Si la saisie devient une corvée, il vaut mieux simplifier immédiatement plutôt que d’abandonner après un mois.
Les achats intégrés, facturés via Google Play entre 0,55 € et 19,99 €, méritent également d’être regardés avant toute validation. L’application est gratuite à installer, mais certaines fonctions ou options peuvent être liées à ces achats. Pour un utilisateur qui veut uniquement un suivi basique, il est raisonnable de commencer sans rien payer et de vérifier si l’usage quotidien justifie une dépense.
À qui je recommande Mes finances
Je la recommande à la personne qui veut commencer un budget sans apprendre un outil compliqué. Elle peut convenir à quelqu’un qui préfère saisir ses dépenses lui-même, qui souhaite repérer ses habitudes et qui accepte de consacrer quelques minutes à ce suivi. Elle est aussi pertinente pour une gestion individuelle, notamment lorsque l’objectif est de mieux comprendre les petites sorties d’argent.
Elle me paraît moins adaptée aux personnes qui attendent une connexion automatique à leurs comptes, une analyse très poussée ou une gestion collaborative élaborée. Si votre priorité est l’accessibilité complète pour un besoin spécifique, je vous conseille de tester l’application avec les réglages d’assistance de votre téléphone avant de vous engager dans un suivi détaillé. Le confort réel dépendra alors de votre écran, de vos gestes et de votre manière de travailler.
La popularité de Mes finances, avec une moyenne de 4,3 et plus d’un million d’installations, montre qu’elle répond à une demande concrète, mais ces chiffres ne remplacent pas un essai personnel. La note moyenne indique une appréciation globale favorable, tandis que les retours d’utilisateurs peuvent aider à repérer les difficultés rencontrées selon les appareils et les habitudes. Je retiens surtout que son approche reste compréhensible pour un débutant.
Mon verdict sur une gestion plus inclusive
Après l’avoir utilisée, je vois Mes finances comme une application de suivi personnel raisonnablement accessible, à condition de garder une organisation légère. Elle ne demande pas de transformer son budget en projet complexe et peut aider à prendre de meilleures décisions à partir d’informations saisies régulièrement. Pour une personne qui a besoin d’une lecture simple et d’un outil centré sur les dépenses courantes, c’est une option crédible.
Son principal compromis est clair : le contrôle manuel favorise la compréhension, mais il impose un effort. Cette caractéristique peut être un avantage pour apprendre ses habitudes et un obstacle pour les personnes fatiguées, pressées ou limitées dans leurs mouvements. Le bon choix dépend donc moins du nombre de fonctions que de l’effort que vous pouvez réellement maintenir chaque semaine.
Je conseille de commencer par une seule période de suivi, avec quelques catégories faciles à lire, puis de vérifier si la saisie reste confortable dans vos conditions habituelles. Si vous arrivez à consulter et corriger vos opérations sans fatigue excessive, Mes finances peut devenir un compagnon pratique. Si vous avez besoin d’automatisation, de partage ou d’un niveau d’analyse avancé, une autre solution sera probablement plus adaptée. Dans son rôle de carnet financier mobile et direct, elle fait toutefois l’essentiel avec une approche que je trouve accessible et facile à comprendre.
FAQ
Qu’est-ce que l’application Mes finances et à quoi sert-elle ?
Mes finances est une application destinée à vous aider à suivre et organiser votre budget personnel depuis votre smartphone. Après l’avoir testée, j’ai apprécié la possibilité d’enregistrer ses revenus et ses dépenses, de consulter l’évolution de son solde et de mieux visualiser ses habitudes financières. Elle s’adresse aussi bien aux débutants qu’aux utilisateurs souhaitant simplement centraliser leurs informations au même endroit.
Mes finances est-elle facile à utiliser pour une personne débutante ?
Oui, l’application propose généralement une interface assez accessible, avec des rubriques permettant d’ajouter rapidement une opération, de classer les dépenses et de consulter les résultats. Lors de l’utilisation, la prise en main m’a semblé relativement intuitive, même si quelques minutes sont nécessaires pour configurer les catégories et les paramètres. Une saisie régulière reste toutefois indispensable pour obtenir un suivi réellement fiable.
L’application Mes finances est-elle gratuite ou comporte-t-elle des achats intégrés ?
Mes finances peut être proposée gratuitement, mais certaines versions ou fonctionnalités supplémentaires peuvent dépendre d’achats intégrés, d’une formule premium ou de la présence de publicités. Avant le téléchargement, il est donc conseillé de vérifier la fiche officielle sur Google Play ou l’App Store. Portez une attention particulière aux abonnements récurrents, à leurs tarifs et aux conditions d’annulation affichées.
Mes données financières sont-elles protégées dans Mes finances ?
La protection des données est un point essentiel lorsqu’il s’agit d’une application de budget. Mes finances peut stocker des informations sensibles concernant vos revenus, vos dépenses et vos habitudes de consommation. Avant de l’utiliser, consultez sa politique de confidentialité afin de savoir quelles données sont collectées, où elles sont conservées et si elles sont partagées. Évitez également d’y inscrire des identifiants bancaires ou des mots de passe.
Mes finances se connecte-t-elle automatiquement à mon compte bancaire ?
La connexion automatique à une banque dépend de la version de l’application et des services pris en charge. Certaines applications de gestion financière fonctionnent uniquement avec une saisie manuelle, tandis que d’autres proposent l’importation de relevés ou une synchronisation bancaire. Il est préférable de vérifier cette fonction dans la description officielle avant l’installation. Si elle existe, contrôlez attentivement les autorisations demandées et les établissements compatibles.


